TIRANË, 14 gusht/ATSH/ Oferta për kredi ndaj bizneseve u lehtësua në tremujorin e dytë të këtij viti, pas një periudhe shtrëngimi prej pesë tremujorësh me radhë.
Relaksimi i masave shtrënguese për frenimin e përhapjes së Covid-19, si edhe përmirësimi i balancave të treguesve makroekonomikë e financiarë nga tremujorët e mëparshëm, kanë shtyrë bankat të perceptojnë një rrezik më të ulët kreditimi.
Në raportin tremujor të politikës monetare të publikuar këtë javë nga Banka e Shqipërisë, thuhet se këto faktorë së bashku iu kanë dhënë shtysë bankave të lehtësojnë standardet e kreditimit për bizneset në të gjitha kategoritë.
Segmenti i biznesit të vogël e të mesëm ka përfituar më shumë nga lehtësimi i standardeve të kreditimit.
Po ashtu, kushtet e termat e kreditimit për bizneset mbetën të pandryshuara në tremujorin
e dytë, pas një viti shtrëngim të vazhdueshëm. Trysnia nga konkurrenca në sistemin bankar së bashku me përmirësimin e treguesve të lidhur me perceptimin e rrezikut, kanë bërë bankat disi më tolerante në aprovimin e kushteve e termave për kreditë e reja dhënë bizneseve këtë tremujor, në krahasim me tremujorët e mëparshëm.
Sipas raportit, treguesit që përafrojnë kushtet e ofertës për kredi të individëve vijuan përmirësimin edhe në tremujorin e dytë. Kështu, standardet e kreditimit ishin pozitive në këtë tremujor, në sajë të konkurrencës së shtuar në sistemin bankar, si edhe përmirësimit të aftësisë paguese të kredimarrësve, sidomos në segmentin e kredisë konsumatore.
Në përgjigje të rrezikut më të ulët të perceptuar në treg, bankat kanë përcaktuar marzhe më të ulëta, si edhe kanë zgjatur maturitetin dhe madhësinë e kredive të reja (sidomos atyre konsumatore) të miratuara në këtë tremujor, duke lehtësuar në këtë mënyrë kushtet e termat e kreditimit për individët.
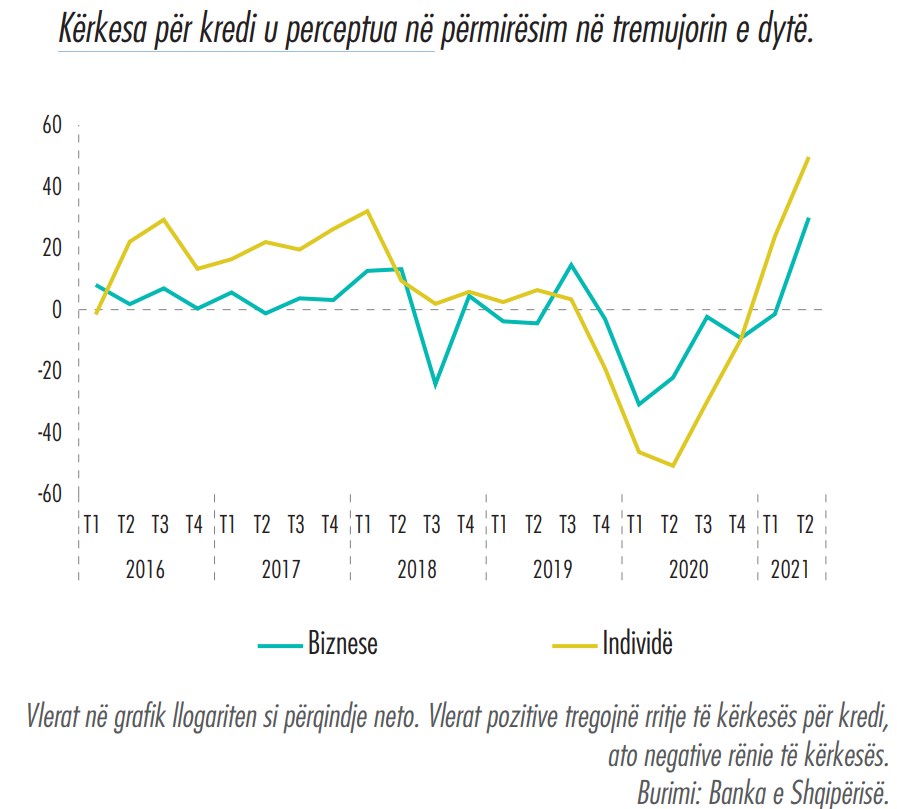
Po ashtu, në raport evidentohet se balanca e kërkesës për kredi të bizneseve rezultoi pozitive në këtë tremujor, pas vlerave negative që kishte shënuar për gjashtë tremujorë me radhë.
Kërkesa e shtuar për kredi në të gjithë segmentet e madhësisë së biznesit, ishte rezultante e nevojave të shtuara për financimin e investimeve dhe mbulimin e nevojave për likuiditet, në reflektim të përmirësimit të tablosë makroekonomike e financiare në vend.
Individët, sikurse bizneset, shtuan kërkesën për kredi në tremujorin e dytë të vitit. Nevojat e shtuara për financim, sidomos ato për kreditë hipotekare, mbështetur edhe nga një kornizë më e konsoliduar faktorësh makroekonomikë, kanë përcaktuar rritjen e shpejtë të kredisë për individë në këtë tremujor.